

Pinjol Uang Tanpa KTP Info
oleh Techno Pte Ltd
4,0
- Keamanan
- 100% Safe
- Kategori
- Buku & Referensi
- Rating
- 4,0
- Harga
- Free
- Unduh
- 100.00K
Aplikasi ini aman, tepercaya, gratis untuk dipasang, dan menawarkan unduhan cepat tanpa risiko atau malware.
Tangkapan Layar
 Analisis oleh Getfullapps
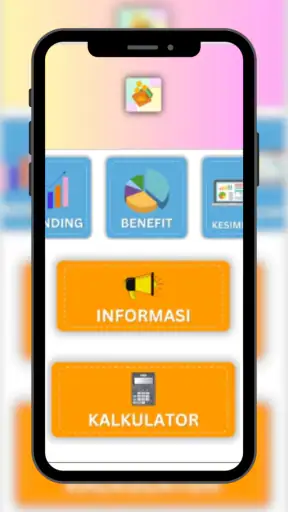
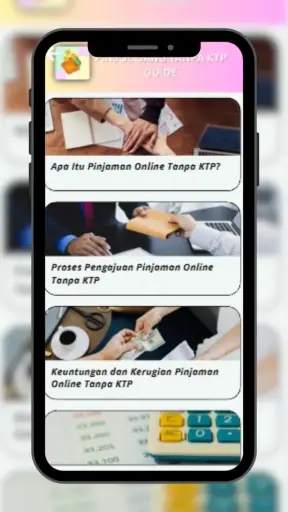
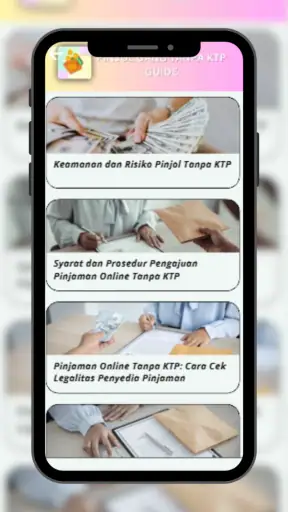
Saya melihat Pinjol Uang Tanpa KTP Info sebagai aplikasi referensi yang perlu dibaca dengan kepala dingin, bukan sebagai jalan pintas untuk langsung mendapatkan pinjaman. Dari namanya, aplikasi ini jelas menyasar orang yang sedang mencari informasi tentang pinjaman online tanpa KTP. Namun, keputusan finansial tidak seharusnya dibuat hanya karena sebuah judul terdengar praktis. Setelah menelusuri cara aplikasi ini diposisikan, saya merasa nilai utamanya ada pada tahap pencarian awal: membantu pengguna memahami topik, menyusun pertanyaan, dan membandingkan pilihan sebelum mengambil tindakan.
Aplikasi ini masuk kategori Buku & Referensi dan dikembangkan oleh Techno Pte Ltd. Aplikasi ini gratis, memiliki rating rata-rata 4,0 dari sekitar seribu penilaian, serta telah dipasang lebih dari seratus ribu kali. Angka tersebut menunjukkan bahwa topiknya memang menarik perhatian banyak orang, tetapi bukan alasan untuk menganggap semua informasi di dalamnya otomatis cocok untuk kondisi keuangan kita. Saya akan menilai aplikasi ini terutama dari kegunaannya sebagai bahan pertimbangan, bukan dari janji yang tersirat dalam namanya.
Menentukan apakah aplikasi ini cocok untuk kebutuhan Anda
Saya akan memakai bagian ini untuk membantu Anda menilai apakah aplikasi referensi tentang pinjaman online punya tempat dalam kebiasaan pencarian Anda, bukan sekadar menarik saat pertama kali dibuka. Pertimbangkan seberapa sering Anda perlu memahami istilah atau menyiapkan pertanyaan, lalu lihat batas kegunaannya sebelum menjadikannya pilihan rutin.
Mulailah dari pertanyaan yang ingin dijawab
Sebelum membuka aplikasi, saya menyarankan Anda menulis kebutuhan secara spesifik. Apakah Anda ingin memahami istilah pinjaman online, mencari gambaran proses pengajuan, atau sekadar mengetahui pilihan yang biasanya tersedia bagi orang yang tidak memegang dokumen tertentu? Jawaban ini penting karena aplikasi referensi seperti ini lebih berguna ketika dipakai untuk mencari pemahaman, bukan ketika pengguna sedang terburu-buru membutuhkan uang.
Dalam situasi mendesak, orang cenderung membaca judul, melihat kata “tanpa KTP”, lalu langsung menganggap prosesnya mudah. Di sinilah saya melihat risiko terbesar. Informasi tentang pinjaman dapat memengaruhi keputusan yang membawa kewajiban pembayaran. Karena itu, saya akan memakai aplikasi ini sebagai tempat menyusun daftar pemeriksaan: siapa penyedia layanan, apa biaya yang perlu ditanyakan, kapan pembayaran jatuh tempo, dan bagaimana cara menghubungi pihak yang bertanggung jawab.
Jangan menjadikan kemudahan pengajuan sebagai satu-satunya ukuran keamanan. Bahkan apabila sebuah layanan tampak sederhana, pengguna tetap perlu memahami identitas penyedia, total kewajiban, konsekuensi keterlambatan, dan cara menangani masalah. Aplikasi ini dapat membantu mengarahkan pencarian, tetapi keputusan akhirnya tetap membutuhkan pemeriksaan dari sumber resmi dan pertimbangan kemampuan membayar.
Perhatikan peran aplikasi sebagai referensi
Hal yang menurut saya perlu dipahami sejak awal adalah posisi aplikasi ini. Ia bukan pengganti rekening bank, bukan alat pencatat anggaran, dan bukan jaminan bahwa pengguna akan memperoleh pinjaman. Kategori Buku & Referensi memberi petunjuk bahwa aplikasi ini lebih dekat dengan bahan bacaan atau panduan informasi. Jadi, ekspektasi yang tepat akan membuat pengalaman lebih masuk akal.
Artikel Berikutnya untuk Dijelajahi

Hill Climb Racing: Menjaga Keseimbangan di Ambang Terbalik

X (Sebelumnya Twitter): Kabar Terbentuk Langsung di Linimasa

Amazon Shopping Paling Berguna Saat Anda Tahu yang Dicari

Di 8 Ball Pool, Komunitas Terbentuk dari Tantangan dan Persaingan

Uber Mengatur Cara Kota Bergerak

Facebook Makin Menyatu dengan Ponsel, tetapi Tetap Menuntut Perhatian
Untuk pembaca yang baru mengenal pinjaman online, pendekatan ini cukup membantu. Anda bisa memakai waktu di aplikasi untuk mengenali istilah dan menyiapkan pertanyaan sebelum berhadapan dengan formulir pengajuan. Sebaliknya, orang yang sudah terbiasa membandingkan layanan keuangan mungkin merasa manfaatnya terbatas jika yang dicari adalah kalkulator cicilan, pemantauan pembayaran, atau pengelolaan utang.
Gunakan dengan alur pemeriksaan yang teratur
Saya menyarankan alur sederhana. Pertama, baca informasi untuk memahami jenis layanan yang sedang dibahas. Kedua, catat nama penyedia atau istilah penting yang muncul. Ketiga, cari konfirmasi melalui kanal resmi yang relevan. Keempat, hitung kemampuan pembayaran menggunakan pendapatan dan pengeluaran nyata, bukan perkiraan optimistis. Terakhir, simpan catatan tentang apa yang sudah Anda periksa.
Alur ini mungkin terasa lebih lambat daripada langsung mengisi pengajuan, tetapi justru itulah manfaat praktis aplikasi semacam ini. Ia dapat menjadi ruang persiapan. Insight yang sering terlewat adalah bahwa bahan referensi paling berguna bukan hanya saat kita ingin meminjam, melainkan juga saat kita ingin menolak tawaran yang tidak jelas. Dengan mengetahui pertanyaan yang benar, pengguna lebih mudah mengenali informasi yang berputar-putar atau menekan untuk segera bertindak.
Contoh penggunaan dalam kehidupan sehari-hari
Bayangkan seseorang membutuhkan dana untuk memperbaiki peralatan kerja dan sedang mempertimbangkan pinjaman online. Ia membuka aplikasi ini pada malam hari, bukan untuk langsung mengirim data, melainkan untuk memahami pilihan yang sedang dicari. Ia mencatat istilah yang belum dipahami, membuat daftar biaya yang harus ditanyakan, lalu membandingkan total pembayaran dengan sisa pendapatan bulanannya.
Jika setelah perhitungan ternyata pembayaran akan mengganggu kebutuhan pokok, aplikasi tersebut telah membantu mengambil keputusan penting: tidak melanjutkan. Menurut saya, ini contoh penggunaan yang lebih sehat daripada memakai aplikasi hanya untuk menemukan cara tercepat memperoleh dana. Nilai sebuah aplikasi referensi kadang justru terlihat ketika ia membantu kita berhenti dan berpikir.
Keunggulan, batasan, dan pilihan alternatif
Berikutnya, saya menimbang manfaat praktisnya bersama hal-hal yang mungkin membuat pengalaman terasa kurang cocok dalam jangka panjang. Saya juga akan membandingkannya dengan sumber resmi dan alat keuangan lain, agar Anda bisa memilih berdasarkan tugas yang benar-benar ingin diselesaikan, bukan hanya karena satu pilihan tampak paling mudah.
Di mana aplikasi ini terasa paling berguna
Kekuatan utama Pinjol Uang Tanpa KTP Info ada pada fokusnya yang sempit dan mudah dipahami. Pengguna datang dengan pertanyaan yang jelas, lalu mendapatkan titik awal untuk membaca lebih lanjut. Bagi orang yang belum akrab dengan istilah finansial, fokus seperti ini lebih ramah daripada membuka banyak situs atau forum dengan bahasa yang saling bertentangan.
Karena gratis, aplikasi ini juga mudah dicoba tanpa harus mengalokasikan biaya khusus. Rating 3+ membuatnya berada dalam kelompok aplikasi yang dapat diakses oleh pengguna umum, meskipun saya tetap menyarankan orang dewasa mendampingi anggota keluarga yang belum mampu menilai risiko pinjaman. Usia yang diperbolehkan mengakses aplikasi tidak sama dengan kesiapan untuk mengambil keputusan finansial.
Versi yang digunakan saat ini adalah 1.0.5 dan aplikasi ini dapat dipasang pada perangkat dengan Android 7.0 atau yang lebih baru. Bagi pengguna perangkat Android yang tidak terlalu baru, persyaratan ini cukup bersahabat. Namun, kompatibilitas perangkat bukan berarti isi informasi akan selalu sesuai dengan kebutuhan setiap orang. Saya tetap akan memeriksa apakah penjelasan yang dibaca relevan dengan keadaan dan aturan yang berlaku saat ini.
Friction yang perlu Anda antisipasi
Nama aplikasi dapat menciptakan ekspektasi yang lebih besar daripada perannya sebagai bahan referensi. Kata “tanpa KTP” mudah dibaca sebagai kepastian bahwa seseorang dapat meminjam tanpa dokumen identitas, padahal proses keuangan biasanya tetap memiliki persyaratan dan pemeriksaan tertentu. Karena itu, saya tidak akan menganggap judul sebagai jaminan hasil.
Keterbatasan lain adalah risiko pengguna berhenti pada informasi umum. Membaca panduan tidak sama dengan memverifikasi penyedia. Jika aplikasi menyebut istilah atau layanan tertentu, saya akan menjadikannya petunjuk pencarian saja, kemudian memeriksa sumber resmi sebelum memasukkan data pribadi. Ini juga menjadi alasan saya tidak menyarankan pengguna mengirim foto dokumen, kode verifikasi, atau informasi rekening hanya karena ada instruksi yang terlihat meyakinkan.
Friction yang paling nyata bagi pengguna berpengalaman adalah kemungkinan harus berpindah dari aplikasi ke sumber lain untuk menyelesaikan pemeriksaan. Bagi saya, perpindahan itu bukan selalu kelemahan; justru untuk topik pinjaman, langkah tambahan dapat menjadi pengaman. Tetapi jika Anda membutuhkan satu aplikasi yang menggabungkan perbandingan biaya, perencanaan cicilan, pengingat pembayaran, dan pencatatan utang, aplikasi khusus keuangan akan lebih sesuai.
Kapan alternatif lebih tepat
Alternatif pertama adalah situs atau kanal resmi lembaga keuangan dan regulator. Pilihan ini lebih tepat ketika Anda perlu memeriksa legalitas, identitas penyedia, atau aturan yang berlaku. Saya akan menggunakan Pinjol Uang Tanpa KTP Info untuk memahami pertanyaan yang harus diajukan, lalu memakai sumber resmi untuk mengonfirmasi jawabannya.
Alternatif kedua adalah aplikasi pengelolaan anggaran. Jika masalah utama Anda adalah tidak tahu apakah sanggup membayar, aplikasi anggaran akan memberikan manfaat yang lebih langsung. Catat pendapatan, kebutuhan rutin, tagihan, dan dana darurat terlebih dahulu. Setelah itu, barulah informasi dari aplikasi referensi ini digunakan untuk menilai apakah pinjaman memang diperlukan.
Alternatif ketiga adalah berbicara dengan bank, koperasi, atau penasihat keuangan yang dapat menjelaskan pilihan sesuai keadaan Anda. Saya tidak menganggap semua alternatif tersebut otomatis lebih baik, karena setiap layanan memiliki prosedur dan pertimbangannya sendiri. Namun, untuk kebutuhan yang menyangkut jumlah besar atau kondisi keuangan yang rapuh, percakapan langsung sering lebih berguna daripada membaca ringkasan singkat.
Biaya berpindah dan cara menghindari keputusan tergesa-gesa
Karena aplikasi ini gratis, biaya berpindah ke sumber lain bukan berupa pembayaran aplikasi. Biayanya lebih banyak berupa waktu dan perhatian. Anda mungkin harus menyalin istilah, membuka kanal resmi, membaca syarat, dan membandingkan total kewajiban. Saya justru menganggap waktu tersebut sebagai bagian dari biaya keamanan yang layak dibayar.
Trik praktis yang saya gunakan adalah membuat lembar perbandingan sederhana di catatan ponsel. Kolomnya dapat berisi nama penyedia, identitas yang bisa diverifikasi, jumlah yang diterima, total pembayaran, tanggal jatuh tempo, cara menghubungi layanan pelanggan, dan konsekuensi jika terlambat. Jangan mengisi kolom dengan perkiraan yang belum jelas. Jika suatu informasi tidak dapat dijelaskan dengan terang, tandai sebagai pertanyaan yang belum terjawab, bukan sebagai angka yang boleh diabaikan.
Insight lain yang penting adalah memisahkan kebutuhan dari solusi. Kebutuhan mungkin berupa biaya transportasi, perbaikan alat kerja, atau tagihan rumah tangga. Pinjaman hanyalah salah satu solusi, bukan satu-satunya. Dengan menulis kebutuhan terlebih dahulu, Anda dapat mempertimbangkan alternatif seperti menunda pembelian, meminta penjadwalan ulang tagihan, menggunakan dana darurat, atau mencari bantuan keluarga yang disepakati secara jelas.
Privasi dan kebiasaan aman saat membaca informasi pinjaman
Saya akan menjaga penggunaan aplikasi ini tetap berada pada tahap membaca dan mencatat sampai identitas layanan benar-benar dipahami. Jangan memasukkan data sensitif secara refleks ketika sebuah halaman meminta tindakan cepat. Gunakan kata sandi perangkat, hindari membagikan kode verifikasi, dan periksa kembali nama aplikasi atau penyedia sebelum berpindah ke layanan lain.
Untuk kebutuhan ulasan dan pencarian informasi, Anda tidak perlu memulai dengan memberikan nomor identitas, akses rekening, atau daftar kontak. Mulailah dari pertanyaan umum. Jika kemudian sebuah layanan resmi memang memerlukan data tertentu, baca alasan dan ketentuannya dengan teliti. Kebiasaan ini membuat aplikasi referensi lebih aman digunakan karena Anda tidak mencampur tahap belajar dengan tahap pengajuan.
Siapa yang sebaiknya memilih aplikasi ini
Saya merekomendasikannya sebagai titik awal bagi pengguna Android yang baru mengenal topik pinjaman online dan ingin memahami istilah sebelum membandingkan layanan. Aplikasi ini juga masuk akal bagi orang yang ingin menyusun daftar pertanyaan, terutama ketika mereka merasa mudah terpengaruh oleh iklan atau bahasa yang menjanjikan proses cepat.
Saya tidak akan menjadikannya pilihan utama bagi orang yang sudah memiliki rencana pinjaman yang kompleks, memerlukan perhitungan cicilan terperinci, atau sedang menghadapi utang yang menumpuk. Dalam kondisi tersebut, fokus sebaiknya dialihkan ke anggaran, negosiasi pembayaran, dan bantuan profesional atau sumber resmi. Mengunduh bahan referensi tambahan tidak akan menyelesaikan masalah jika kemampuan membayar memang belum ada.
Nilai yang terasa setelah pemakaian awal
Untuk aplikasi referensi seperti ini, daya tarik pada minggu pertama biasanya datang dari rasa ingin tahu: saya ingin tahu istilah apa yang perlu dipahami dan pertanyaan apa yang belum terpikir. Nilai jangka panjangnya berbeda. Saya hanya akan menyimpannya jika sesekali kembali membantu saya memeriksa informasi atau mengingatkan agar tidak mengambil keputusan dari satu klaim yang terdengar meyakinkan.
Saya tidak melihat alasan untuk membuka aplikasi ini setiap hari. Justru pemakaian berkala saat ada kebutuhan tertentu lebih masuk akal daripada menjadikannya kebiasaan tanpa tujuan. Agar pencarian tidak berulang dari awal, simpan catatan pribadi berisi pertanyaan yang sudah terjawab dan hal yang masih perlu diperiksa. Catatan itu juga membantu membedakan informasi umum dari keputusan yang benar-benar sesuai keadaan Anda.
Putusan saya setelah mempertimbangkan semua sisi
Secara pribadi, saya menilai Pinjol Uang Tanpa KTP Info layak dipakai sebagai alat orientasi gratis, bukan sebagai dasar tunggal untuk mengambil pinjaman. Fokusnya mudah dipahami, aksesnya luas, dan jumlah pemasangannya menunjukkan bahwa banyak orang mencari informasi sejenis. Tetapi saya tidak akan menyamakan popularitas dengan jaminan keamanan atau kecocokan finansial.
Jika Anda menggunakannya, pakailah dengan tujuan yang jelas: pelajari istilah, catat pertanyaan, verifikasi penyedia melalui sumber resmi, lalu hitung kemampuan membayar secara realistis. Jangan terburu-buru karena nama aplikasi memberi kesan tanpa dokumen atau tanpa hambatan. Rekomendasi saya: gunakan aplikasi ini untuk memperbaiki cara Anda bertanya, bukan untuk menggantikan proses pemeriksaan.
Pada akhirnya, aplikasi ini paling berguna ketika menjadi bagian kecil dari keputusan yang lebih besar dan lebih hati-hati. Untuk pembaca yang membutuhkan panduan awal, saya bisa menyarankannya. Untuk pembaca yang mencari alat pengelola utang, kalkulator cicilan, atau kepastian persetujuan, saya akan mengarahkan mereka ke kategori aplikasi dan sumber yang berbeda. Pilihan terbaik bergantung pada kebutuhan, tetapi dalam semua keadaan, kemampuan membayar dan keamanan data harus berada di depan kecepatan.
Kelebihan
- Menyajikan informasi layanan pinjaman tanpa KTP secara ringkas dan mudah dipahami.
- Membantu membandingkan persyaratan dari beberapa layanan pinjaman online.
- Navigasi sederhana sehingga cocok bagi pengguna baru.
- Dapat menjadi referensi awal sebelum mengajukan pinjaman digital.
- Informasi bisa diakses kapan saja melalui perangkat Android.
Kekurangan
- Bukan penyedia pinjaman, sehingga pengajuan tidak dilakukan langsung di aplikasi.
- Keakuratan informasi bergantung pada pembaruan dari pengembang.
- Tidak menjamin persetujuan atau pencairan dana pinjaman.
- Pengguna tetap perlu memeriksa legalitas layanan ke OJK secara mandiri.
- Berpotensi menampilkan layanan dengan biaya dan ketentuan yang berbeda-beda.
FAQ untuk Pinjol Uang Tanpa KTP Info
Apa itu aplikasi Pinjol Uang Tanpa KTP Info?
Pinjol Uang Tanpa KTP Info merupakan aplikasi informasi yang membahas layanan pinjaman online yang mengklaim dapat diakses tanpa menggunakan KTP. Aplikasi ini bukan berarti otomatis menyediakan dana atau menjadi penyedia pinjaman resmi. Sebelum mengikuti tautan atau mengajukan pinjaman, periksa identitas perusahaan, izin operasional, kebijakan privasi, biaya, serta reputasi layanan yang ditawarkan.
Apakah Pinjol Uang Tanpa KTP Info benar-benar bisa memberikan pinjaman tanpa KTP?
Tidak ada jaminan bahwa pengguna dapat memperoleh pinjaman tanpa KTP hanya dengan memasang aplikasi ini. Penyedia pinjaman yang legal biasanya tetap memerlukan verifikasi identitas dan data pribadi sesuai peraturan yang berlaku. Informasi dalam aplikasi sebaiknya dijadikan referensi awal saja, bukan sebagai kepastian persetujuan pinjaman. Hindari layanan yang menjanjikan pencairan instan tanpa pemeriksaan apa pun.
Apakah aplikasi ini aman digunakan dan bagaimana dengan data pribadi?
Keamanan bergantung pada sumber informasi dan tautan yang tersedia di dalam aplikasi, bukan hanya pada nama aplikasinya. Sebelum memberikan nomor telepon, foto identitas, akses kontak, atau data keuangan, baca kebijakan privasi dan periksa izin aplikasi. Jangan memasukkan PIN, kata sandi, kode OTP, atau informasi perbankan pada halaman yang tidak jelas dan mencurigakan.
Biaya apa saja yang perlu diperhatikan sebelum mengajukan pinjaman?
Pengguna perlu memeriksa seluruh biaya, termasuk bunga, biaya layanan, biaya administrasi, denda keterlambatan, dan kemungkinan biaya tambahan lainnya. Jangan hanya terpaku pada nominal pinjaman atau janji pencairan cepat. Bandingkan jumlah dana yang diterima dengan total pembayaran. Jika informasi biaya tidak ditampilkan secara transparan, sebaiknya jangan melanjutkan pengajuan.
Apa yang harus dilakukan jika menemukan pinjol ilegal melalui aplikasi ini?
Jangan mengirim uang muka, data sensitif, atau memberikan akses ke kontak apabila menemukan layanan yang tidak jelas legalitasnya. Simpan bukti percakapan, alamat situs, nomor rekening, dan tangkapan layar, lalu laporkan kepada pihak berwenang atau kanal pengaduan resmi. Pengguna juga dapat memeriksa status legalitas penyelenggara melalui sumber resmi OJK sebelum mengambil keputusan.

Pinjol Uang Tanpa KTP Info
Situs ini menyediakan informasi independen tentang aplikasi pihak ketiga dan tidak berafiliasi dengan, atau dimiliki, dikembangkan, maupun didistribusikan oleh, pemilik atau pengembang aplikasi apa pun yang ditampilkan di sini. Nama aplikasi, logo, dan merek dagang adalah milik masing-masing pemiliknya. Detail developer disediakan sebagai referensi; silakan hubungi developer secara langsung melalui devtohagaid@gmail.com, kunjungi https://technoptecraft.blogspot.com, atau baca https://tohaga-id.blogspot.com/2024/02/privacy-policy.html mereka.










